- 中文
- EN
-
解决方案 智能宠物看护
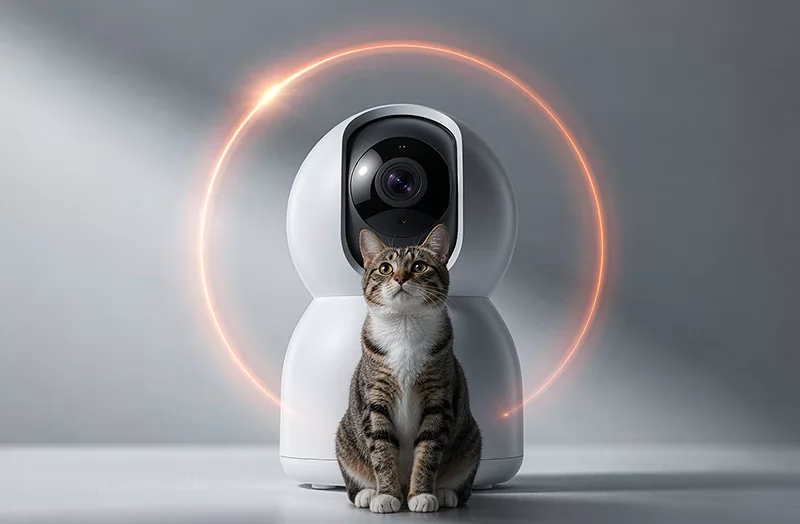
大多数宠物每天独处的时间超出主人的想象。智能宠物看护硬件弥补了这段距离 —— 让主人无论身处何地,都能看见、控制并陪伴自己的动物伙伴。视壮科技负责这一品类的核心 AI 硬件研发:搭载端侧计算机视觉的摄像设备、自主交互逗宠装置,以及可穿戴健康传感器。我们与宠物品牌商和零售商合作,在经过验证的平台上快速构建差异化产品,缩短上市周期,同时保护您的知识产权。
-
远程宠物照护与监测
主人想看到宠物、和它说话,并在远端做些有意义的事 —— 投一颗零食、转动摄像头、在狗狗吠叫时收到提醒。远程看护硬件将高清摄像、双向音频、AI 动作与声音检测、自动投食集成于一台联网设备。我们基于端侧 AI 推理开发这类平台,告警实时触发无需依赖云端延迟,并支持外壳、App 与云后台的品牌全定制。
-
宠物互动与丰富化
无聊的宠物会发展出焦虑、破坏性行为和健康问题。逗宠设备通过在主人不在场时提供不可预测的趣味刺激来解决这一问题。我们的硬件平台支持自主移动、随机激光路径生成、基于 AI 的宠物检测以触发玩耍序列,并与主人端 App 联动控制。这类设备专为持续运行、易于清洁而设计,其稳定可靠的表现将成为品牌口碑的核心竞争力 —— 在这个评价驱动一切的品类里尤为关键。
-
宠物健康与活动追踪
了解宠物健康状况需要全天候的数据积累,而非仅仅依赖兽医诊所的瞬间快照。可穿戴健康追踪器让主人和兽医持续获得洞察 —— 活动水平、休息质量、定位追踪和早期异常信号。我们开发的宠物可穿戴设备兼顾传感器融合、功耗优化与机械耐久性:适合猫犬佩戴的紧凑形态、多日续航,以及经认证的无线连接。定制固件支持品牌化健康算法,可直接与兽医诊所管理系统或消费者健康平台集成。
AI陪伴机器人视壮科技为全球品牌、初创公司、零售商和科技公司提供先进的人工智能陪伴机器人解决方案。通过整合GPT/LLM集成、语音AI、计算机视觉、运动控制算法、边缘AI计算和智能交互系统等人工智能技术,我们帮助客户快速开发和商业化下一代人工智能陪伴机器人产品。
-
AI宠物机器人
视壮科技AI宠物机器人OEM/ODM平台,专为品牌商开发下一代智能仿生宠物机器人而构建。产品融合大语言模型(LLM)自然对话、计算机视觉实时感知、自主运动控制及多维情感表达能力,实现真正具备"活体感"的智能交互体验。
无论是消费级AI机器宠物、情感陪伴型仿生动物,还是兼具娱乐与互动功能的智能玩具,视壮均可提供完整的定制开发服务——涵盖外观结构设计、AI固件开发、移动App集成到量产交付的全流程,全程保护客户品牌IP。 -
AI陪伴机器人
视壮科技AI陪伴机器人OEM/ODM方案,专为家庭陪伴、老人关怀及情感健康市场的品牌商打造。产品平台集成大语言模型(LLM)自然语言对话、情绪感知与识别、面部表情反馈、语音交互及触觉感应等核心能力,使机器人能够与不同年龄段用户建立真实的情感连接。
视壮服务于消费电子品牌、医疗健康设备企业及养老机构运营商,提供从产品概念、UI/UX设计、AI固件开发到全球规模量产的全链条OEM/ODM服务,帮助客户以更短周期、更低风险将AI陪伴机器人推向市场。 -
机器人技术
视壮科技机器人ODM技术平台,为品牌商和产品团队提供经过量产验证的全层次AI机器人开发底座。技术栈覆盖底层硬件驱动、底盘与运动控制算法、AI交互系统(大模型/语音/视觉)、IoT云端连接,以及应用层部署基础设施的完整链路。
客户无需从零构建每一层技术,即可继承视壮在智能终端量产中积累的多年机器人工程能力,显著压缩开发周期、降低集成风险,同时将工程资源聚焦于产品差异化创新。平台采用模块化设计,品牌商可根据自身技术基础与产品路线图,灵活选用单层模块或完整技术栈。
智慧养老陪伴设备采用增长最快的领域是老年看护 —— 由人口老龄化趋势、居家养老偏好,以及无法时刻陪伴在侧的家庭需求共同驱动。面向老年用户的 AI 陪伴硬件需要达到更高标准:不依赖网络也能稳定运行,操作简单到不需要智能手机使用经验,且足够安全以取得家庭对最脆弱成员的信任。视壮科技围绕老年看护的三大支柱开发硬件:日常陪伴与认知激活、健康监测与用药管理、以及在紧急情况升级前发现跌倒的安全系统。我们与医疗设备品牌、养老机构运营商、保险公司和服务 65+ 人群的电信运营商合作。
-
居家养老互动陪伴
孤独是老年人的临床健康风险,其危害相当于每天抽 15 支烟。一个能持续问候、进行有意义对话、陪着玩记忆游戏、提醒按时服药并方便联系家人的 AI 伴侣,能够直接应对这一问题。我们以语音优先交互为核心设计这类设备,专为触屏操作困难的用户优化:认知无障碍功能、大字清晰显示,以及能承受真实家居环境的坚固结构。平台支持远程医疗集成,并可为居家照护机构、养老运营商和政府老年关怀项目提供白标定制。
-
健康与慢性病管理
在家管理高血压、糖尿病或心脏病,需要持续测量、准确的服药依从性,以及与医护提供者之间畅通的沟通渠道。AI 康管理硬件将这一切整合:定时用药提醒与语音确认、集成血压计和血糖仪等外设支持、健康数据自动记录,以及直接远程医疗视频问诊。我们按照医疗级可靠性标准开发这类平台,具备满足医疗合规要求的清晰审计追踪、家庭照护者数据看板,以及告警升级工作流。支持与区域医疗记录系统和保险报销平台的定制集成。
智能家居平台家居是四大陪伴场景汇聚的核心 —— 宠物看护摄像头与家庭屏幕、老年安全系统共享同一网络。智能家居平台将孤立设备转化为连贯生态,而运行于核心位置的 AI 硬件决定了这个生态系统的运转质量。视壮科技开发锚定智能家居体验的硬件平台:语音控制智能家居中枢、在不侵犯隐私前提下提供家居感知的环境视觉系统,以及定义客厅屏幕体验的 AI 驱动机顶盒与流媒体设备。这一类目也承载了我们在 IPTV 与数字媒体领域的成熟业务 —— 以 AI 优先交互和智能家居集成为方向持续演进。
-
智能家居控制和语音中心
语音中枢位于智能家居的核心 —— 这台设备理解自然语言指令并将其转化为对灯光、门锁、恒温器、摄像头和日益扩展的 Matter 兼容设备生态系统的控制动作。我们开发具备端侧唤醒词检测、支持复杂多步骤指令云端 LLM 集成,以及覆盖 Matter、Zigbee、Z-Wave 和 Wi-Fi 的宽泛协议支持的 AI 语音中枢硬件。平台支持自定义唤醒词、品牌化语音人格,以及电信运营商或智能家居平台白标定制。面向管理 CPE 设备群的电信运营商,我们提供远程管理集成和 OTA 更新基础设施。
-
家庭视觉与智能感知
家居视觉硬件已超越安防告警,进入环境感知领域 —— 知晓孩子何时到家、狗狗是否在室内、包裹是否送达,或老年父母是否异常静止。我们构建采用端侧推理的 AI 视觉平台,实现人员分类、宠物检测、熟悉面孔识别和行为模式分析,无需将敏感视频上传云端。隐私保护架构在这一品类是核心卖点而非合规打钩项。硬件平台支持室内外两种形态、本地 NVR 集成,以及面向有需求客户的加密云备份 —— 内置细粒度的数据保留与删除控制。
-
电视与屏幕体验
电视仍是客厅的中心,而驱动它的设备越来越决定整个家居娱乐与陪伴体验的质量。我们将 14 年机顶盒与 IPTV 硬件积累带入 AI 优先的新产品世代:语音导航内容发现、跨流媒体服务的 LLM 通用搜索、家庭照片与信息的环境展示模式,以及让电视充当家庭通信中心的伴侣 App 集成。我们的平台运行 Android TV 与自定义 AOSP 版本,支持 4K/8K 输出,并通过主流流媒体 DRM 方案认证。面向 IPTV 运营商,我们提供前端集成、条件访问,以及我们在全球部署十余年的各类中间件平台兼容支持。
-
远程宠物照护与监测
-
产品中心 AI陪伴机器人
面向情感陪伴场景的 AI 陪伴机器人。视壮科技专注宠物、家庭、老年陪伴机器人的研发与制造,融合大模型对话、视觉识别、语音交互与精密运动控制算法。凭借 14 年以上量产经验,提供从产品定义、结构设计到全球交付的一站式 OEM/ODM 服务。
智能陪伴设备围绕陪伴场景的生态配件。AI 陪伴设备将产品线从机器人本体延伸出去——智能宠物穿戴、互动玩具、AI 音箱与智能屏,持续维持用户日常使用黏性。开发成本更低、上市周期更短,也是面向存量客户的天然增购入口。
AI硬件平台支撑所有陪伴产品的底层能力。AI 硬件平台层提供视觉与守护中枢、宠物 AI 算法与模组,以及基于高性能 SoC 与 NPU 架构的开发板。从已验证的平台起步,而非从芯片层重建,大幅缩短开发周期、降低技术风险。
-
视觉与护理中心
智慧家庭的"眼睛"与守护者。视觉与守护中枢将 IPC 摄像头、2D/3D 深度感知、麦克风阵列与边缘 AI 算力集成于一体,实现视频通话、行为检测、跌倒告警与远程看护,是养老与宠物看护解决方案的核心硬件。
-
AI 算法与硬件模组
为真实家居陪伴硬件构建可靠 AI,是完全不同于通用机器学习的技术领域。家居环境中的人类行为、动物行为、儿童与老年用户的行为模式,在真实条件下的建模难度远超受控环境基准测试所呈现的结果。真实家居存在可变光线、杂乱背景、不可预测的动作,以及不按训练数据预期行事的用户。在这些条件下训练出可靠运行的模型,需要领域专属数据集、数年迭代优化,以及面向硬件的性能调校——这是大多数产品团队无力从头自建的投入。视壮科技的 AI 算法模组正是这一积累的成果,以可授权组件的形式开放集成于第三方硬件。无论您正在开发宠物摄像头、老年看护安全设备、儿童学习机器人还是家庭陪伴屏幕,我们的模组可接入您现有架构,在无需承担研发成本的前提下交付生产就绪的 AI 能力。
-
智能开发板
让原型验证从"以季度计"变成"以周计"。AI 开发板与智能主板基于 A311D2、S905D3 等成熟 SoC 平台,集成 NPU 算力加速,配套完整 BSP 支持与参考设计。适合在投入定制硬件前先做概念验证的团队。
酒店系统为多行业客户提供全方位机顶盒产品定制,包括OTT机顶盒、IPTV机顶盒、OTT+DVB混合电视盒、安卓电视棒、Amlogic SoC机顶盒。
-
视觉与护理中心
-
服务支持
-
新闻动态
-
关于我们